2024 ist Ihr erster Vorstoss gescheitert. Warum nehmen Sie einen neuen Anlauf?
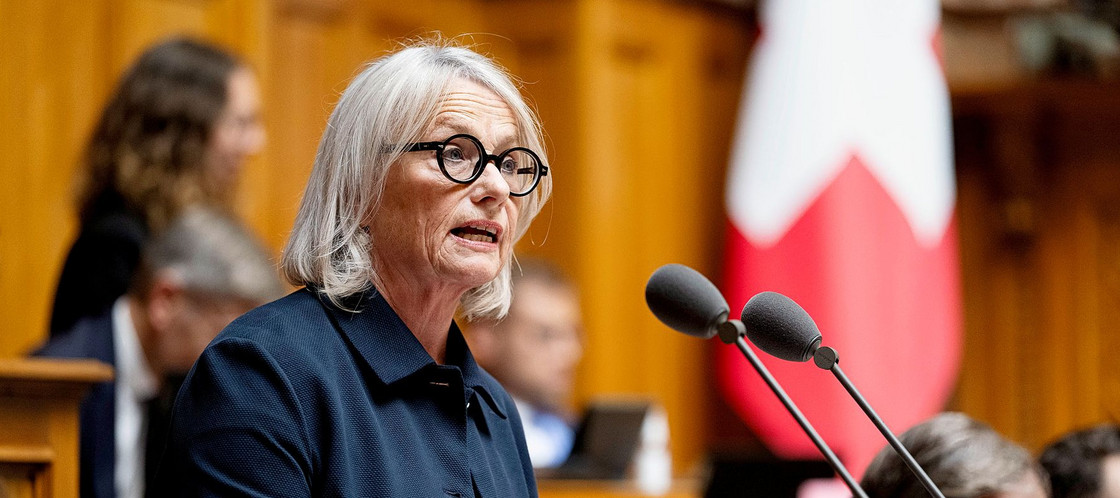
Elisabeth Schneider-Schneiter: Als Mitglied des Auslandschweizerrates (ASR) und als Aussenpolitikerin, die weltweit unterwegs ist, stelle ich fest, dass das Problem nicht verschwunden ist. Im Gegenteil: Immer mehr Schweizer:innen verbringen ihren Lebensabend ausserhalb des EU- und EFTA-Raums. Sie verlieren ihre obligatorische Krankenversicherung und finden keine gleichwertige Anschlusslösung. Dieser Realität trägt unser Krankenversicherungsgesetz aus den 1990er-Jahren nicht Rechnung. Daher bringe ich die Frage einer freiwilligen Weiterversicherung erneut ein.
Vor zwei Jahren fehlten Ihnen nur sechs Stimmen zum Erfolg.
Das stimmt. 2024 haben wir nicht ausreichend lobbyiert. Was mir wichtig ist: Ich verlange vom Bundesrat keine fertigen Lösungen. Ich möchte ihn lediglich dazu verpflichten, sich vertieft mit der Situation auseinanderzusetzen. Darauf haben die Betroffenen Anrecht.
Welche neuen Argumente bringen Sie vor, um Ihre Ratskolleg:innen zu überzeugen?
Es geht nicht um wenige Einzelfälle, sondern um eine strukturelle Versorgungslücke. Dessen sind sich leider viele nicht bewusst. Ich möchte daneben die volkswirtschaftlichen Argumente stärker betonen. Wer im Ausland lebt, bezieht in der Regel keine Ergänzungsleistungen und beansprucht keine teure Pflegeinfrastruktur. Das entlastet unser Sozialsystem. Könnten sich Auslandschweizer:innen in Drittstaaten angemessen versichern lassen, würden sie sich auch dann vor Ort behandeln lassen, wenn sie aufwendige Therapien benötigen.
«Auswandernde haben unser System oft jahrzehntelang mitgetragen.»
Hat das Thema an Dringlichkeit gewonnen?
Ja. Die internationale Mobilität ist gestiegen. Unter den Auswandernden sind zunehmend Pensionierte, die Mühe haben, in der Schweiz von ihrer AHV-Rente zu leben. Sie ziehen an Orte, an denen die Lebenshaltungskosten tiefer sind und sie günstiger gepflegt werden können. Sie haben unser System oft jahrzehntelang mitgetragen. Auch die Gruppe jener, die aus beruflichen Gründen für einige Jahre ins Ausland ziehen, wird grösser.
Wie könnte ein geeignetes Modell aussehen?
Das gilt es nun, herauszufinden. Man muss verschiedene Modelle analysieren und dann klare Bedingungen definieren. Wer darf eintreten? Welche Prämien sind zu bezahlen? Welche Leistungen sind enthalten? Und: Wie sieht die Kostenbeteiligung aus? Ziel ist es, eine faire Lösung zu finden, die auch für die Krankenkassen tragbar ist. Die Idee ist nicht, einfach das Schweizer Modell zu exportieren.
Das heisst, es braucht eine staatlich-private Kooperation?
Genau. Ich stehe mit den Krankenkassen in Kontakt. Sie sind ebenfalls der Meinung, dass eine gesetzliche Grundlage notwendig ist.
Wie viel könnte die Schweiz sparen, wenn sich der «Medizintourismus» reduziert?
Mir sind keine offiziellen Zahlen bekannt. Ich höre aber von Ärzt:innen, dass zahlreiche Auslandschweizer:innen für teure Operationen zurückkehren. Sie melden sich wieder an, sind teilweise von der Sozialhilfe abhängig und erhalten Ergänzungsleistungen. Sobald der medizinische Eingriff abgeschlossen ist, verlassen sie die Schweiz wieder.
Man weiss nicht, wie häufig solche Fälle sind?
Nein, sie werden nicht registriert. Was man vergleichen kann, sind unter anderem die Preise von Medikamenten. Sie unterscheiden sich je nach Land stark. Genau solche Daten sollten jetzt erhoben werden. Sie wären eine wichtige Grundlage für die politische Diskussion. All die Zuschriften, die ich erhalte, betreffen Einzelfälle. Mir ist es ein Anliegen, diese zusammenzuführen und das aktuelle System grundsätzlich zu verbessern.
«Ich möchte keine Zweiklassengesellschaft.»
Der Bundesrat hat bislang darauf verwiesen, dass der Wohnsitz für die Krankenversicherung massgebend ist.
Er sollte anerkennen, dass sich Auslandschweizer:innen in einer besonderen Situation befinden. Andere Länder tun das. Frankreich zum Beispiel bietet Auswandernden mit der Caisse des Français de l’Étranger die Möglichkeit, sich freiwillig abzusichern – ohne den Anschluss an das französische Versicherungssystem zu verlieren. In der Schweiz fehlt es aktuell auch an Aufklärung. Es ist zu wenig bekannt, dass in Ländern wie Thailand, Costa Rica, Brasilien oder den Philippinen der Zugang zum lokalen Gesundheitssystem nicht automatisch gewährleistet ist.
Kritiker sagen: Wer auswandert, entscheidet sich bewusst gegen eine Schweizer Krankenversicherung. Wie sehen Sie das?
Dieses Argument geht nicht auf. Wer einen Schweizer Pass hat, kann jederzeit für teure Operationen zurückkommen. Dieses Recht wird gerade von Personen wahrgenommen, die schwer erkrankt sind. Das belastet unser System.
Ist die Stimmung Auslandschweizer:innen gegenüber insgesamt schlechter geworden?
Ja. Ich engagiere mich seit 15 Jahren im Auslandschweizerrat und stelle fest: Die Stimmung hat gedreht. Die Aussage, «wer auswandert, ist selbst schuld, wenn Leistungen nicht mehr abgedeckt sind», hört man immer häufiger. Das beunruhigt mich. Generell hat die Haltung, «jetzt bin ich mal dran», zugenommen. Dabei geht allerdings vergessen, dass die rund 838 600 Auslandschweizer:innen ebenfalls Rechte haben. Ich möchte keine Zweiklassengesellschaft. Der Kostendruck veranlasst gerade ältere Menschen auszuwandern. Sie sollen eine faire Anschlusslösung erhalten.
Wie schätzen Sie die Chancen Ihres Vorstosses ein?
In jeder Fraktion gibt es Parlamentarier:innen, die für Anliegen der Fünften Schweiz sensibilisiert sind. Das stimmt mich zuversichtlich. Bis mein Postulat debattiert wird, kann es jedoch noch Monate dauern. Entscheidend finde ich, dass das Thema auf der politischen Agenda bleibt.
Ist das Thema für Sie erledigt, sollte Ihr Vorstoss scheitern?
Ich werde politisch dranbleiben und mich weiter mit den privaten Krankenversicherern austauschen. Wie bereits gesagt, sollten die Behörden besser informieren. Viele Auswandernde unterschätzen, wie schwierig und teuer eine Krankenversicherung sein kann. Da sind auch Konsulate und Auslandschweizer-Organisationen mit Beratungsangeboten gefordert.
Eine Arbeitsgruppe des Auslandschweizerrates befasst sich seit Langem mit dem Thema. Was tut sie aktuell?
Wir erwägen, selbst eine Studie zu dem Thema in Auftrag zu geben. Wir sind diesbezüglich mit Hochschulen im Gespräch. An sich wäre es aber Aufgabe des Bundes, eine solche Grundlage zu schaffen.
Wenn die Grundversicherung wegfällt
Wer in der Schweiz lebt, muss zwingend auch hierzulande krankenversichert sein. Die Nationalität und der Aufenthaltsstatus spielen dabei keine Rolle. Wer auswandert, verliert diesen obligatorischen Versicherungsschutz. Davon ausgenommen sind Bundesangestellte und Personen, die von ihrem Arbeitgeber ins Ausland entsandt werden.
In EU- und EFTA-Staaten finden Auswandernde dank bilateraler Verträge häufig gleichwertige Angebote. Schwieriger ist ihre Situation in Drittstaaten wie Brasilien oder Thailand: Hier erhalten Auslandschweizer:innen kaum Zugang zum öffentlichen Gesundheitssystem. Sie sehen sich gezwungen, eine private Krankenversicherung abzuschliessen. Für jüngere Personen ohne Vorerkrankungen ist dies meist problemlos möglich. Ab einem gewissen Alter oder bei bestehenden Beschwerden sind Versicherer allerdings zurückhaltend. Sie haben wenig Interesse an Kund:innen, die potenziell hohe Gesundheitskosten verursachen. Sie schliessen in solchen Fällen gewisse Leistungen aus oder lehnen einen Antrag von vornherein ab. Sie passen ihre Prämien zudem dem individuellen Risiko an und haben das Recht, Versicherungsverträge jederzeit zu kündigen.
«Insbesondere ältere Auslandschweizer:innen können in dramatische Situationen gelangen», sagt Mitte-Nationalrätin Elisabeth Schneider-Schneiter im Interview. Obwohl diese Menschen vor der Auswanderung jahrzehntelang Beiträge in die obligatorische Grundversicherung gezahlt hätten, seien sie nach ihrem Wegzug oft nicht mehr ausreichend versichert. Im schlimmsten Fall werde ihnen eine medizinische Behandlung verweigert. «Das widerspricht dem Solidaritätsprinzip.» Ende 2025 lebten rund 838 600 Schweizer:innen im Ausland, davon 357 063 in Drittstaaten ausserhalb des EU- und EFTA-Raums.


Kommentare
Kommentare :
Yes, very glad to read about Mrs Schneider-Schneiter‘s campaign and grateful to her for her efforts. I can confirm the real concern having paid fairly high premiums for Swiss health insurance for myself and my family for more than 20 years, and having made light use of the Swiss health system during that time, to now be outside this system at a later stage in life when it is very difficult to obtain equivalent insurance. I would welcome the opportunity to continue to pay into Swiss health insurance on a voluntary basis. Indeed, I had tried to continue with my health insurer of 20 years but was told this is not possible. I suppose the ideal case for them! I look forward to a more equitable approach.
38 Jahre bei der Publica versichert, nur einmal für sieben Tage stationär im Spital, ansonsten wenige Male ambulant beim Arzt (Check etc.), wollte ich bei meiner Ausreise zur «KPT International» wechseln. Ein Anwalt der KPT schrieb mir einen schnudrigen Standardbrief, das Risiko sei zu hoch für die KPT. Für mich war dies völlig unverständlich und widerspricht dem Grundsatz: «Eine für alle, alle für einen», welchen ich immer mit mir trug und froh war, bei robuster Gesundheit das Krankensystem möglichst wenig zu belasten. Meine Einzahlungen übertrafen haushoch meine Bezüge und halfen bei, den Führungspersonen wie Anwälten ein fettes Jahresgehalt zu sichern und in Palästen zu wohnen. Im Ausland, namentlich in Thailand ist es sehr schwierig eine ädäquate und im Alter zahlbare Krakenversicherung zu finden. – Besten Dank, Frau Nationalrätin Schneider-Schneiter, für Ihren Einsatz für die Auslandschweizer aber auch für die Schweiz.
Die Bemühungen von Nationalrätin Elisabeth Schneider-Schneiter sind zu bewundern und zu verdanken. Generell befasst sich die politische Schweiz viel zu wenig mit den Problemen der Auslandschweizer und -schweizerinnen, weil der umittelbare Einfluss auf die Parteilandschaften nicht oder kaum ersichtlich sind. Obwohl, wie im Artikel erwähnt, gute Lösungen dieser Probleme im finanziellen Interesse von Bund und Kanton wären, kurz- und langfristig.
Es wäre auch wünschenswert, dass ASO und ähnliche Organisationen ihre «Lobby»-Bemühungen rasch verstärken. Ein Ziel um sechs Stimmen zu verpassen spricht Bände!
Ich habe in der Schweiz über 35 Jahre in der Pflege gearbeitet. Vor zwei Jahren bin ich nach Thailand ausgewandert. Ich habe mich vorgängig sehr genau und umfassend über die Versicherungsmöglichkeiten informiert - die Ernüchterung war gross. Mit einer Vorerkrankung (Stent), die schon 15 Jahre zurückliegt und keine Probleme oder Beschwerden verursacht, wurde ich bei diversen Kassen (internationalen und thailändischen) abgewiesen, respektive wäre nur unter Ausschluss dieser versichert worden. Ich stimme allen Punkten des Postulats vollumfänglich zu. Danke an Frau Schneider-Schneiter für den erneuten Vorstoss und das Engagement. Ich hoffe sehr, dass der Bundesrat diesen ganzheitlich und fair prüft!
Wenn jemand in unserer Familie erkrankt, sind wir gezwungen, in die Schweiz zurückzukehren. Der Grund dafür ist, dass trotz hoher lokaler Versicherungsprämien das Risiko besteht, dass Behandlungen vor Ort nicht übernommen werden oder die Prämien anschliessend so stark steigen, dass sie für uns nicht mehr tragbar sind. Dabei liegen die Behandlungskosten hier – wie in den meisten Ländern ausserhalb der Schweiz und mit Ausnahme der USA – deutlich tiefer. Die Spitalkosten sind beispielsweise rund 60 % niedriger. Diese Situation ist weder wirtschaftlich sinnvoll, noch nachvollziehbar: Durch die erzwungene Rückkehr in die Schweiz entstehen letztlich massiv höhere Kosten, obwohl die Behandlung vor Ort deutlich günstiger wäre. Wir würden gerne in der Schweiz versichert sein, während wir im fernen Ausland leben.
Sehr geehnrte Frau Schneider-Schneiter,
Nachdem meine ecuadorianische Frau über zwanzig Jahre mit mir in der Schweiz gelebt hat, lebe ich nun als Rentner schon fast drei Jahre im südamerikanischen Ecuador. Mein Ziel ist es, die zwanzig Auslandjahre meiner Frau ebenfalls erreichen zu können. Nachdem wir von der einzigen schweizerischen Versicherungsgesellschaft noch vor der Abreise von einer Auslandschweizerversicherung ausgeschlossen worden sind, sind wir gezwungen, das Kranken- und Unfallversicherungsrisiko privat abzudecken. Gott sei Dank, sind hier die Arztkosten auch in Privatkliniken noch wesentlich tiefer als in der Schweiz. Wobei die Arztleistungen in den Privatkliniken den Leistungen eines Kantonsspitals in der Schweiz durchaus gleichwertig sind. Für einen anstehenden operativen Eingriff werden wir aus den im Beitrag beschriebenen Gründen aber gezwungen sein, den Wohnsitz für den Eingriff kurzfristig in die Schweiz zu verlegen. Das kann doch nicht sein. Wir hoffen, dass ihr erneuter Vorstoss im Parlament diesmal erfolgreich sein wird. Vermutlich Tausende Auslandschweizer dürften Ihnen dafür dankbar sein
Liebe Frau Schneider-Schneiter, ich bin Ihnen dankbar für Ihren wertvollen Vorstoss betreffend einer freiwilligen Weiterversicherung der Krankenkasse. Bin seit 2009 in Indonesien und war vorher bei der AXA-Winterthur krankenversichert. Als ich mich hier lokal versichern wollte (AXA Indonesien), wurde mir erklärt, dass man ab dem 60. Altersjahr keine Versicherung mehr abschliessen könne. Ich gehöre genau zu jener Gruppe, welche von der AHV lebt und mir deshalb keine internationale Krankenversicherung leisten kann.Ich drücke Ihnen (und mir) beide Daumen, damit ihr Vorstoss durchkommt!
Also ich lebe auch seit 2009 in Indonesien, war aber problemlos möglich eine private Krankenkasse abzuschliessen. Frag mal bei Globality nach, ist in Luxemburg ansässig.
Das ist genau so. Ich kenne mehrere Fälle, die zurück in die Schweiz gingen für grössere Operationen. Auch das Risiko ist sehr hoch, dass die ausländischen Krankenkassen die Verträge künden. Ab einem gewissen Alter wird man nicht mehr aufgenommen. Wir brauchen einen seriösen, zahlbaren Schutz. Haben unser Leben lang in der Schweiz einbezahlt. Und die Kosten sind massiv günstiger hier. Nur schon eine Inhouse-Versicherung, ohne ambulant, wäre eine super Lösung.
Excellent article. Merci à Mme Elisabeth Schneider-Schneiter qui se soucie de ce problème. Le jour où je me suis expatrié, je me suis fait du souci pour cela. J'avais contacté une assurance privée, mais cela coûtait autour des 700 fr. suisses. Comment faire avec une rente de 2000 fr., car j'ai consacré mon 2e pilier pour les études de mes enfants. J'ai de la chance de pouvoir me soigner avec des plantes. Pour le reste, je me suis mis dans la tête, à 74 ans, que si je ne peux pas me soigner, faute de moyens, je demande à Dieu de me reprendre, si possible dans mon sommeil, sans souffrir.
Migré el 30 de Marzo 2026 a Buenos Aires por razones económicas, e.o. la contisación del seguro de sanidad suizo cual pesó mucho. A penas acá se inflamó mi intestino. Primer rumbo: el hospital público, sin costo: larga espera con dolores, terapia no adecuada. Segundo rumbo: hospital suizo, particular. Primero hay que pagar, sigue la consulta, terapia eficaz, Fr. 1000.-. Querían guardarme 5 días, renuncié por no tener seguro. La inflamación se redujó rápidamente. Un seguro hubiera sido agradable.
Yo poseo un seguro medico con el Hospital Alemán aqui en Buenos Aires que me consume casi la mitad de mi Jubilacion. Actualmente tengo 93 años de edad.