Votre première intervention à ce sujet a échoué en 2024. Pourquoi cette nouvelle tentative?
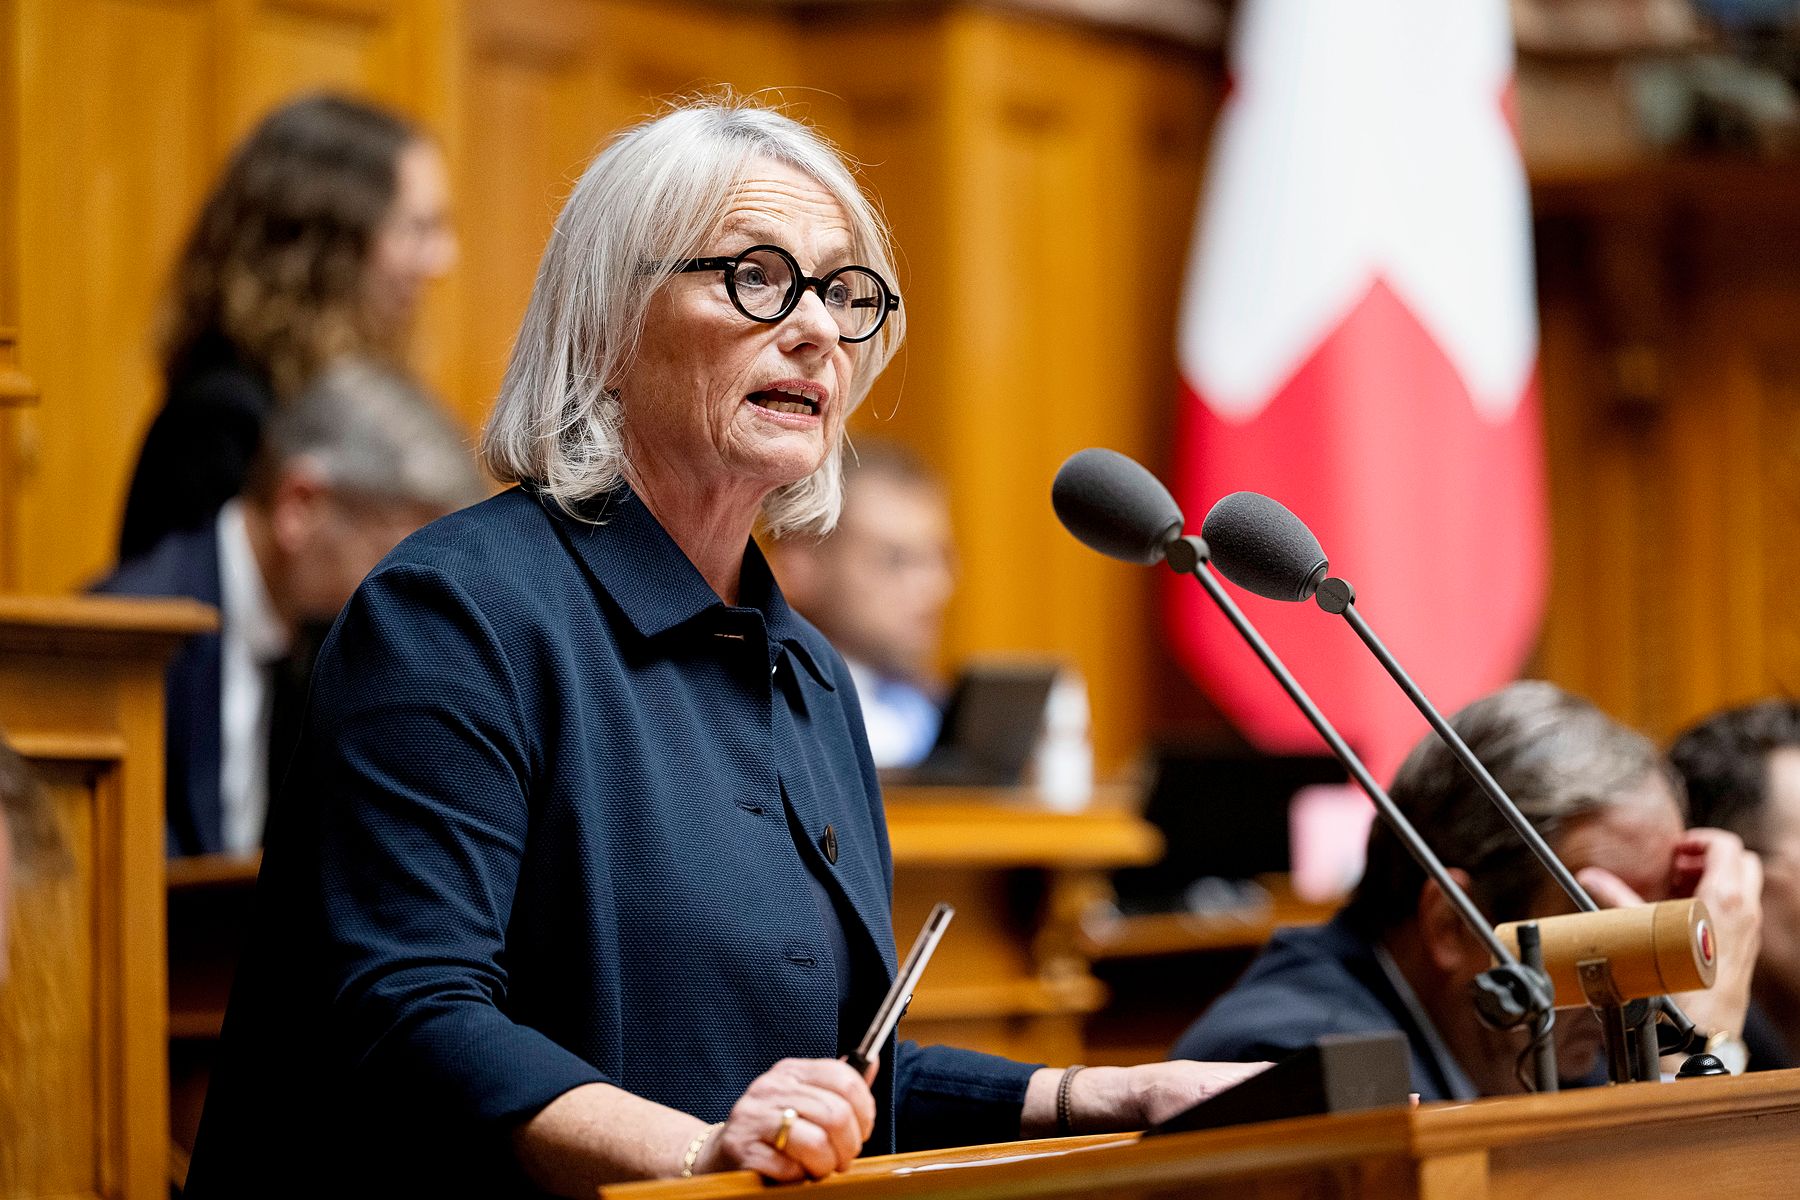
Elisabeth Schneider-Schneiter: En tant que membre du Conseil des Suisses de l’étranger (CSE) et responsable de politique extérieure, je voyage dans le monde entier et constate que le problème n’a pas disparu. Au contraire: de plus en plus de Suisses passent leurs vieux jours dans un pays qui ne fait pas partie de l’UE ou de l’AELE. Ils perdent leur assurance-maladie obligatoire et ne trouvent pas de solution de rechange équivalente. Notre loi sur l’assurance-maladie, qui date des années 1990, ne tient pas compte de cette réalité. C’est pourquoi je relance la question de la prolongation facultative de l’assurance.
Il y a deux ans, seules six voix vous ont manqué pour réussir.
C’est exact. En 2024, notre travail de lobbying a été insuffisant. J’insiste sur le fait que je n’exige pas de solutions toutes faites de la part du Conseil fédéral: je veux simplement l’enjoindre à examiner la situation de près. Les personnes concernées ont droit à cela.
Quels nouveaux arguments avez-vous pour convaincre vos collègues parlementaires?
Le problème ne concerne pas que quelques cas particuliers: il s’agit d’une lacune structurelle que beaucoup ignorent, hélas. Je vais aussi insister davantage sur les arguments économiques. Les Suisses de l’étranger ne touchent en général aucune prestation complémentaire et ne font appel à aucune structure de soins onéreuse. Cela décharge notre système social. Si les Suisses vivant dans des États tiers pouvaient s’assurer convenablement, ils se feraient traiter sur place lorsqu’ils ont besoin de thérapies coûteuses.
Ce problème est-il devenu plus brûlant qu’avant?
Oui. La mobilité internationale a pris de l’ampleur. Il y a parmi les expatriés un nombre croissant de retraités qui ont du mal à vivre de leur rente AVS en Suisse. Ils s’installent dans des pays où la vie est moins chère et où ils peuvent se faire soigner à moindre prix. Souvent, ils ont contribué au financement de notre système pendant des dizaines d’années. Il y a aussi de plus en plus de Suisses qui partent à l’étranger pour quelques années, pour des raisons professionnelles.
Quel pourrait être le modèle adéquat?
Il s’agit de le déterminer. Il faut analyser différents modèles puis définir des conditions claires. Qui pourra s’assurer? À combien s’élèveront les primes? Quelles prestations seront comprises? Et quelle sera la participation aux frais? L’objectif est de trouver une solution équitable, qui soit également viable pour les caisses-maladie. L’idée n’est pas simplement d’exporter le modèle suisse.
Est-ce que cela signifie qu’un partenariat public-privé est nécessaire?
Absolument. Je suis en contact avec les caisses-maladie, qui pensent aussi qu’une base légale est indispensable.
Combien la Suisse pourrait-elle économiser si le «tourisme médical» diminuait?
Je ne connais pas les chiffres officiels. Mais des médecins me disent qu’un grand nombre de Suisses de l’étranger reviennent au pays pour des opérations coûteuses. Ils se réannoncent en Suisse, dépendent partiellement de l’aide sociale et reçoivent des prestations complémentaires. Dès que l’intervention médicale est terminée, ils repartent.
On ignore donc la fréquence de ces cas?
Oui, car ils ne sont pas enregistrés. Ce qu’on peut comparer, ce sont notamment les prix des médicaments, qui diffèrent fortement d’un pays à l’autre. C’est précisément de telles données qu’il faudrait relever, car elles constitueraient un socle solide pour un débat politique. Toutes les lettres que je reçois concernent des cas particuliers. Il me tient à cœur de les rassembler et d’améliorer fondamentalement le système actuel.
Jusqu’ici, le Conseil fédéral a toujours souligné que c’est le domicile qui est déterminant pour l’assurance-maladie.
Il devrait reconnaître que les Suisses de l’étranger sont dans une situation particulière. D’autres pays le font. La France, par exemple, offre à ses expatriés la possibilité, par l’intermédiaire de la Caisse des Français de l’étranger, de s’assurer de manière volontaire, dans la continuité du système d’assurance français. Par ailleurs, les Suisses ne sont pas assez bien informés. Trop de gens ignorent que dans des pays comme la Thaïlande, le Costa Rica, le Brésil ou les Philippines, l’accès au système de santé local n’est pas automatiquement garanti.
Certains assènent que lorsqu’on émigre, on renonce consciemment à l’assurance-maladie suisse. Quel est votre avis à ce sujet?
Cet argument ne tient pas. Quiconque possède un passeport suisse peut revenir en Suisse à tout moment pour une opération coûteuse. Et ce sont justement les personnes gravement malades qui font usage de ce droit. C’est un poids pour notre système.
La vision que l’on a des Suisses de l’étranger est-elle devenue plus négative dans l’ensemble?
Oui. Voilà 15 ans que je siège au CSE, et je constate que l’opinion s’est durcie. On entend plus souvent dire que les personnes qui quittent la Suisse ne peuvent s’en prendre qu’à elles-mêmes si des prestations leur échappent. Cela m’inquiète. Globalement, le chacun pour soi a gagné du terrain. On oublie que les quelque 838 600 Suisses qui vivent à l’étranger ont des droits. Je ne veux pas d’une société à deux vitesses. C’est la pression des coûts qui pousse les personnes âgées à émigrer. Elles devraient pouvoir bénéficier d’une solution de rechange équitable.
Pensez-vous que votre intervention a des chances d’être acceptée?
Dans tous les groupes parlementaires, il y a des députés qui sont sensibles aux intérêts de la Cinquième Suisse. C’est pourquoi j’ai confiance. Il pourrait certes s’écouler encore plusieurs mois avant que mon postulat ne soit débattu. Mais il me paraît important que ce sujet reste à l’ordre du jour politique.
Si votre postulat est rejeté, abandonnerez-vous ce combat?
Je resterai politiquement sur la brèche et continuerai à discuter avec les assurances-maladie privées. Comme je l’ai déjà dit, les autorités devraient mieux informer la population. De nombreux expatriés sous-estiment la difficulté de contracter une assurance-maladie et les coûts de celle-ci. Il faudrait également que les consulats et les organisations des Suisses de l’étranger fournissent des conseils à ce sujet.
Un groupe de travail du CSE planche sur ce dossier depuis un certain temps déjà. Que fait-il actuellement?
Nous envisageons de commander nous-mêmes une étude à ce sujet et avons déjà pris contact avec des hautes écoles. Mais ce serait en réalité à la Confédération de s’en occuper.
Quand l’assurance de base disparaît
Les personnes qui vivent en Suisse doivent obligatoirement souscrire une assurance-maladie dans le pays, indépendamment de leur nationalité et de leur permis de séjour. Quiconque quitte la Suisse perd cette couverture d’assurance obligatoire, à l’exception des employés fédéraux et des travailleurs détachés à l’étranger par leur employeur.
Dans les pays membres de l’UE et de l’AELE, les expatriés trouvent souvent des offres équivalentes grâce aux accords bilatéraux. Leur situation est plus compliquée dans des États tiers comme le Brésil ou la Thaïlande, où il leur est difficile d’accéder au système de santé public. Ils sont alors contraints de souscrire une assurance-maladie privée. Pour les jeunes sans antécédents médicaux, cela ne pose généralement pas de problème. Mais à partir d’un certain âge ou en présence de maladies, les assureurs sont circonspects. Ils sont peu enclins à prendre des clients qui occasionneront peut-être des coûts de santé élevés. Dans ce type de cas, ils excluent certaines prestations ou refusent d’entrer en matière. Par ailleurs, ils adaptent leurs primes au risque individuel et ont le droit de résilier à tout moment les contrats d’assurance.
«Les Suisses de l’étranger âgés peuvent se retrouver dans des situations dramatiques», confie la conseillère nationale centriste Elisabeth Schneider-Schneiter. Bien qu’ils aient cotisé pendant des dizaines d’années à l’assurance obligatoire de base avant de s’expatrier, ils sont souvent insuffisamment assurés après leur départ. Dans le pire des cas, ils peuvent se voir refuser un traitement médical. «Cela contredit le principe de solidarité.» À la fin de 2025, près de 838 600 Suisses vivaient à l’étranger, dont 357 063 dans des États tiers ne faisant pas partie de l’UE ou de l’AELE.
(ERU)


Commentaires